僕は2020年8月から、借金の管理表をつけている。
今日は、その表を公開する。実際に使っているものと、そのまま使えるテンプレートの2つを置いておく。ただし借入先ごとの記録は2023年10月からで、それ以前は総額しか残していない。
その前に、書いておきたいことがある。
この表をつけていた最初の約2年半で、僕の借金は約108万円増えた。
表を作れば借金が減る、という話ではない。少なくとも僕の場合は、そうならなかった。それでも6年つけ続けている理由と、途中で何が変わったのかを、ここに書いておく。
第1章:総額を、感覚でしか知らなかった
表を作ろうと思った理由は、3つあった。
1つ目は、借金の総額を、なんとなくでしか把握していなかったこと。
2つ目は、リボ払いにしていて、借金をしているという感覚が薄かったこと。毎月決まった額を払っていれば、残高がいくらなのかを見なくても、生活は回ってしまう。
3つ目は、毎月返済しているのに借金が減っていないこと。減らないどころか、増えていた。
「なんとなく」のままではまずいと思い、表を作った。2020年8月10日のことだ。
第2章:作って分かった、約481万円
表に書き出して、初めて総額が分かった。
約481万円。
感覚で思っていた額と、正確な額。どちらが大きかったかは、正直もう覚えていない。ただ、書き出すまで正確な数字を知らなかったことは確かだ。
→ 借金総額を即答できますか。エクセルで借入先の一覧表を作る3ステップ
そして、書き出したことで、もう1つ分かったことがあった。
借入先ごとの返済方式が、元利定額なのか元金定額なのかは、把握していた。そこは知っていた。
知らなかったのは、その先だ。
元利定額で毎月4万円払っているとき、そのうち元本がいくら減っているのか。金利としていくら払っているのか。
これを、僕は把握していなかった。金利そのものについても、把握しているものと、していないものがあった。
いまの表で言うと、こうなる。
| 借入先 | 残高 | 金利 | 毎月の支払額 | 利子 | うち元本 |
|---|---|---|---|---|---|
| カードローンA | 約144万円 | 9.6% | 4万円 | 約11,500円 | 約28,500円 |
| カードローンC | 約304万円 | 6.8% | 4万円 | 約17,200円 | 約22,800円 |
カードローンCのほうが金利は低い。でも、残高が大きいぶん利子の額は大きく、4万円払っても元本は約22,800円しか減らない。
払った額と、減る額は違う。当たり前のことだが、表を作るまで、僕はこれを数字で見ていなかった。
第3章:最初の約2年半で、約108万円増えた
表を作った。総額も分かった。それでも、借金は増えた。
記録を始めてから、毎月末の更新に切り替えるまでの約2年半。この間の記録は、不定期だった。
気がついたときに更新して、忘れて空くこともあった。いちばん長く空いたのは、2022年5月21日から2023年3月9日までの約9か月半だ。
そして、その期間の残高はこうなっている。
| 時点 | 有利子負債 |
|---|---|
| 2020年8月10日 | 約481万円 |
| 2023年3月9日 | 約589万円 |
約108万円、増えていた。
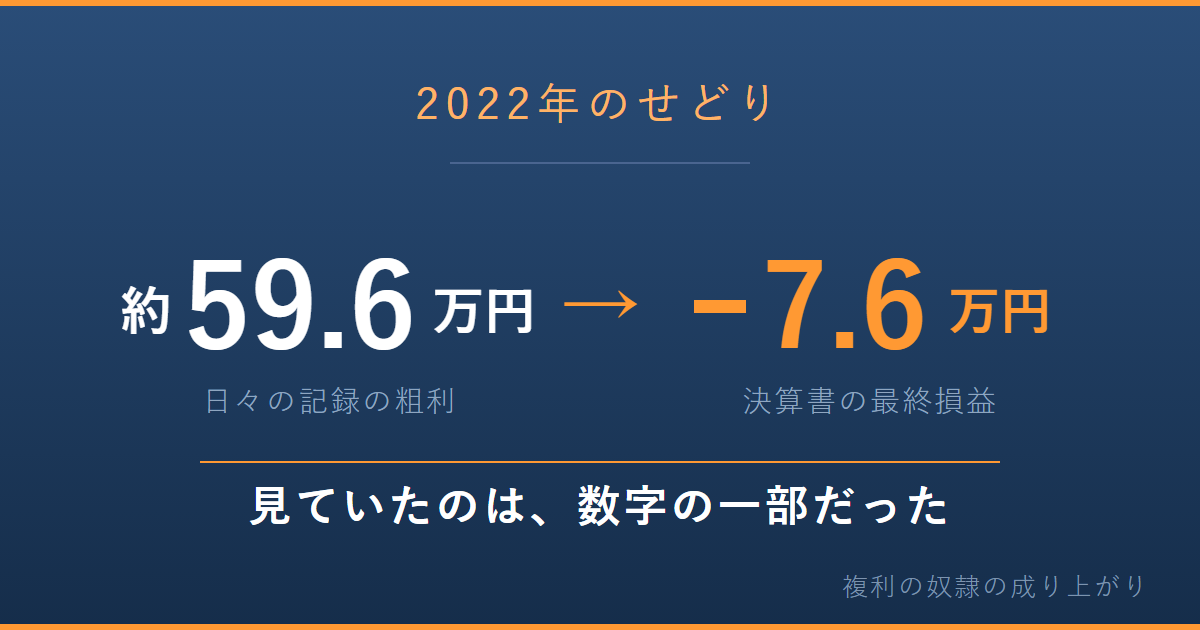
この時期、僕はせどりをやっていた。店舗で商品を仕入れて、Amazonで売る。その仕入れの支払いにクレジットカードを使い、一部をリボ払いにしていた。
粗利20%を超える見込みのものを仕入れていた。リボの金利は18%。仕入れの基準としては、成立しているつもりだった。
でも、その際に考慮していないものがあった。
売れ残るリスク。それ以外にかかる費用。そして、リボで払った額のうち、元本がいくら減るのか。
粗利と金利を並べて、その差分だけで儲かると考えていた。
なお、増えた約108万円のすべてがせどりによるものだとは言えない。この間の生活費でのカード利用も含まれている。原因を1つに絞れるほど、僕は当時の記録を細かく残していなかった。
ただ、記録が空いていた9か月半のあいだに借金が増えていたことは、表に残っている事実だ。
第4章:2023年3月、毎月末に切り替えた
気がついたときに残高を確認して、ファイルを更新する。そういうやり方ではだめだと思った。習慣づけないと続かない。そう思って、毎月末に更新することにした。2023年3月31日からだ。
きっかけは、フードデリバリーを始めたことだったと思う。Uber Eatsを始めたのが2023年3月。表を毎月更新に切り替えたのも、同じ月だった。
→ Uber Eatsを始めた日、1日の売上は600円だった
フードデリバリーは、お金の流れが見やすい。もちろん経費はかかるが、稼働した分が定期的に入ってきて、残った分を返済に回せる。せどりのときには、そうならなかった。
返済できていること、残高が減っていくこと。それを目で見て確認したかったのが大きいと思う。
そして、借入先ごとの推移を記録する「過去履歴」のシートを作ったのが、2023年10月31日。ここから、各借入先の残高の動きを、月単位で追えるようになった。
その後の3年5か月は、一度も欠けていない。
第5章:公開する表の中身
公開する表は、2枚のシートでできている。
1枚目「一覧」は、いまの状態を出すシートだ。
借入先・残高・金利・返済方式・毎月の入力額を入れると、利子、毎月の支払額、うち元本、返済後の残高、そして利子の割合が自動で計算される。
このうち「うち元本」と「利子の割合」の2つが、僕にとっては表の中心だ。この2つを見ていなかったことが、借金を増やした原因のひとつだったと思っている。
いまの僕の場合、毎月8万円を返済して、元本が減るのは約51,300円。残りの約28,700円は利子として消えている。返済額の約36%が利子だ。
2枚目「過去履歴」は、月末時点の残高を記録していくシートだ。記録は2023年10月から34か月分ある。それ以前は総額しか記録していなかったので、この表には載っていない。
新しい月を左に足していく形にしてある。C列とD列をコピーして、B列とC列の間に挿入し、日付と残高を入れる。前月比は自動で計算される。
新しい月が左に来る並びは、見慣れないかもしれない。この形にしているのは、毎月の作業を「2列コピーして挿入するだけ」にしたかったからだ。更新の手間を減らしたほうが、続けやすかった。
最初からこの形だったわけではない。2020年に作ったときは「一覧」と、借入先ごとの最低返済額の一覧だけだった。そこから返済シミュレーションのシートを作ったりして、2023年10月に「過去履歴」を追加した。6年かけて、いまの形になっている。
なお、この表の「利子」は、残高×年利÷12で求めた概算だ。金融機関は日割り計算や締め日、端数処理が異なるので、実際の請求額とは差が出る。「うち元本」や「返済後の残高」にも、その差は反映される。
円単位で請求書と一致させるための表ではない。残高の全体像を把握して、推移を追うための表だと思っている。
第6章:テンプレートも置いておく
実物の表には、僕の数字が入ったままだ。そのままでは使いづらいので、中身を空にしたテンプレートも用意した。
数式は入れてある。残高と金利と返済方式、毎月の入力額。この4つを埋めれば、元本がいくら減るのかが出る。
6年前の僕が知らなかったのは、そこだった。
結び
僕はこの表を2020年から6年つけている。
不定期だった最初の約2年半で、借金は約108万円増えた。2023年3月から毎月末に更新するようになって、そこから3年5か月、一度も欠けていない。
2023年3月と2026年7月の2点だけを比べれば、有利子負債は約142万円減っている。ただ、月ごと・借入先ごとの記録が残っているので、順調に減ってきたわけではないことも分かる。増えた月もあるし、ある借入先は減っているのに、別の借入先は増えているということもある。
2点だけを見れば、勘違いをしてしまう。そうならないために、僕はこの表をつけている。
2026年4月からは、月末の借金残高をブログでも公開している。正直なところ、今年4月からは増えている報告のほうが多い。 これ以上、増えている報告はしたくないなと、少し思っている。
そう思うようになったのは、良い月も悪い月も、そのまま公開しているからだと思う。
僕がこの表を公開するのは、借金をしていない人にはこれからもしないでいてほしいし、している人には、そこから抜けるきっかけになればいいと思っているからだ。
ただ、そのために何をすべきかを、僕から言うつもりはない。僕自身が、6年かけてようやくここまで来た愚者だからだ。
賢者は歴史に学び、愚者は経験に学ぶ。
読者には、僕の経験を通して学ぶ賢者になってほしい。
複利の奴隷から、成り上がるまで。
免責注記
- 本記事で公開している管理表の「利子(月)」は、残高×年利÷12で算出した概算値です。金融機関の実際の請求額は、日割り計算・締め日・端数処理の違いにより異なります。「うち元本」「返済後の残高」にも同様の差が生じます。
- 表に入力されている数字は、残高が2026年7月末時点、毎月の返済額が2026年9月からの金額です。本記事内の数字は今後更新しません。
- テンプレートの利用は自己責任でお願いします。計算結果を保証するものではありません。正確な金額は、契約内容および金融機関の明細でご確認ください。
- 本記事は個人の記録であり、返済方法や借入先ごとの優先順位について助言するものではありません。個別の判断は、専門の相談窓口等にご確認ください。
コメント