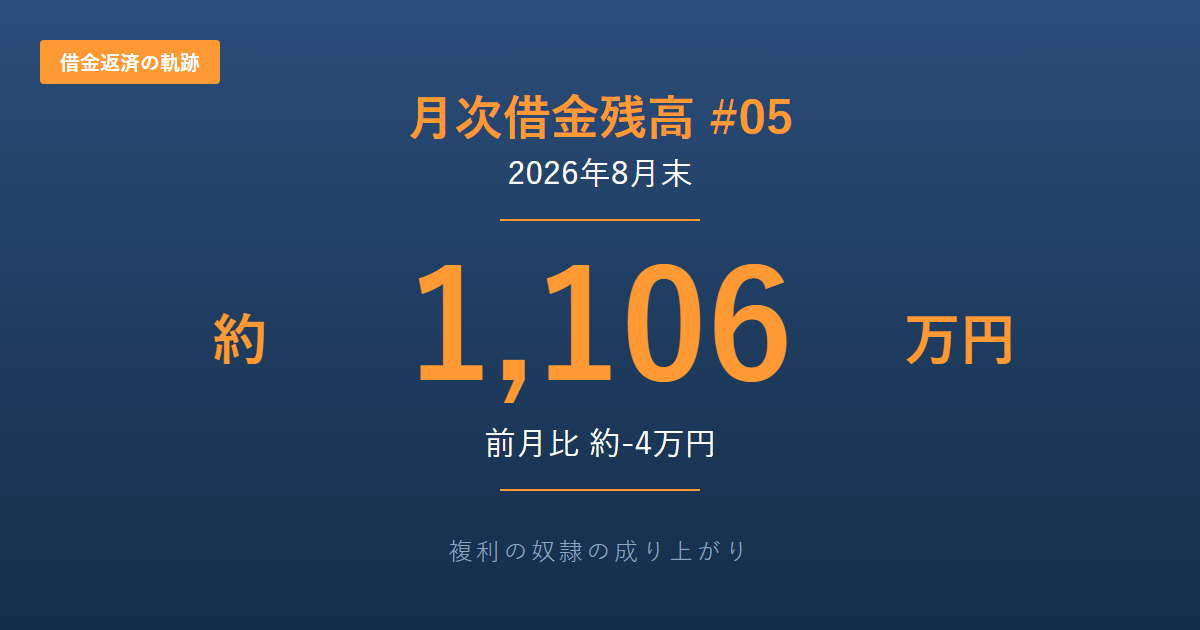
2026年8月末時点の借金残高を報告する。
結論から書く。
先月末より、約3.7万円減った。
でも、減ったのは親への返済分だけだった。
自分名義の利子付き借入は、約3千円増えている。
返済したのに、増えた。
先月、僕は返済先を4社から2社に減らしたと書いた。
整理は終わったはずだった。
それでも、利子付きの借金は減らなかった。
内訳と、その理由を、ここに残す。
第1章:2026年8月末時点の借金残高
2026年8月末時点の借金残高は、約1,106万円。
内訳は、自分名義の利子付き借入が約447.7万円、親(実両親・義両親)からの借入が約658.7万円だ。
借入先ごとの詳細は、以下の通り。
【自分名義 利子付き借入】
| 借入先 | 8月末残高 | 前月比 |
|---|---|---|
| カードローンA | 約141.0万円 | 約-2.8万円 |
| カードローンB | 0円 | ±0円 |
| カードローンC | 約306.7万円 | 約+3.1万円 |
| カードローンD | 0円 | ±0円 |
| クレジットカードA(ショッピング) | 0円 | ±0円 |
| クレジットカードA(キャッシング) | 0円 | ±0円 |
| クレジットカードB | 0円 | ±0円 |
| クレジットカードC | 0円 | ±0円 |
| クレジットカードD | 0円 | ±0円 |
| クレジットカードE | 0円 | ±0円 |
| 小計 | 約447.7万円 | 約+0.3万円 |
【親からの借入】
| 借入先 | 8月末残高 | 前月比 |
|---|---|---|
| 親 | 約658.7万円 | 約-4.0万円 |
【全体合計】
| 項目 | 8月末残高 | 前月比 |
|---|---|---|
| 合計 | 約1,106万円 | 約-3.7万円 |
先月末の合計は、約1,110万円だった。そこから約3.7万円減って、約1,106万円になった。
昨年末と比べると、約126.7万円増えている。
次章で、その内訳を詳しく見ていく。
第2章:8月に動いた数字
8月に動いた借入先は、2つだけだった。
先月おまとめをしたことで、残高のある借入先は4社から2社になっている。
毎月末に残高を確認する先が、半分になった。
作業としては、それだけのことだ。でも、毎月これを記録し続ける側からすると、この差は小さくないと感じている。
そして、その2つのうち片方は、想像していたものとは違った。
カードローンAが、約2.8万円減った。カードローンCが、約3.1万円増えた。
差し引くと、自分名義の小計は約3千円の増加になる。
親への返済は、約4.0万円。
総額が約3.7万円減ったのは、この返済があったからだ。
8月に、僕は利子付きの借金を1円も減らせなかった。
2-1. カードローンCが約3.1万円増えた理由
内訳は、3つある。
【カードローンC 8月の内訳】
- 8月分の利息:15,393円
- 8月10日の返済:-4,000円
- 8月頭の追加借入:+20,000円
- 差引:+31,393円
利息が15,393円で、返済が4,000円。
返済額よりも、利息のほうが大きい。だから、返済しても元金は減らない。むしろ、約1.1万円増える。
そこに、追加で借りた2万円が乗った。合計で、約3.1万円の増加になった。
利息の額は、借入先の明細に記載されていたものをそのまま書いている。
2-2. 返済額が下がっても、元金は減らなかった
なぜ、約306万円の借金に対して、返済額が4,000円だったのか。
7月に、僕は複数の借入をひとつにまとめた。その経緯は、先月の借金残高報告に書いた。
まとめる前、この借入先の残高は、約16.7万円だった。
8月10日の返済額は、その残高をもとに決まっていたと思われる。約16.7万円に対する返済額として、4,000円。それだけを見れば、おかしな金額ではない。
でも、返済額が決まったあとに、僕は約286.8万円をこの借入先に移した。
残高だけが跳ね上がって、返済額は元のまま残った。
前月10日の残高で、翌月の返済額が決まる。明細を見る限り、そういう仕組みだと思われる。ただし、これは僕の推測だ。借入先に確認を取ったわけではない。
9月10日の返済額が、約306万円に見合う額まで上がっていれば、この推測は正しかったことになる。
金利が上がったわけではない。想定外の手数料が乗ったわけでもない。
そして、返済額が4,000円だったこと自体も、問題ではなかったと思っている。
7月におまとめをした時点で、僕は毎月の返済額が約4万円になると見込んでいた。
実際に請求されたのは、4,000円だった。
差額の約3.6万円は、返さなくてよくなったわけではない。
返す先が、自分の判断に移っただけだ。
この借入先は、随時返済ができる。スマホから、数分で終わる。
約4万円を返す準備さえできていれば、請求との差額は自分で返せばよかった。
でも、しなかった。
正確に書けば、できなかった。
その原資が、8月の僕にはなかったからだ。
それどころか、8月の支払いには足りず、約2万円を追加で借りている。
返済額が下がるということは、返す額を自分で決められるようになるということだ。
その自由を使うには、原資がいる。
8月に足りなかったのは、確認でも、判断でもなかった。
お金だった。
第3章:お金が、どこへ向かったか
では、なぜ原資がなかったのか。
8月も、カードの支払日は来る。
その支払いに、足りなかった。
足りない分を、約2万円、借りた。
さっき書いた、追加借入の2万円だ。
入ってきたお金は、まず支払いに向かう。
返済に回せるのは、そのあとに残った分だけだ。
8月は、残らなかった。
約4万円を返す準備をして、請求との差額を自分で返す。
その選択は、はじめから取れなかった。
借金を減らすには、返済に回せるお金がいる。
当たり前のことだが、8月はそれがなかった。
なお、8月にどれだけ稼働して、いくらになったのかは、月次副業実績報告に書いた。
第4章:9月の見通し
9月に入って、予定外の支払いが2件発生した。
【9月に発生した支払い】
- 子供の自転車の修理費:約5万円
- 子供の学校に関わる費用:約3.5万円
- 合計:約8.5万円
どちらも金額はまだ概算で、確定した額ではない。
そして、9月10日の返済額がどうなるか。
上がっていれば、元金が減り始める。上がっていなければ、8月と同じことが9月も起きる。利息が返済額を上回って、返済したのに元金が増える。
どちらになるかは、まだわからない。
来月の月次借金残高報告(#06)で、その結果を報告する。
結び:9月への抱負
8月は、借金が約3.7万円減った。
でも、減らしたのは親への返済分だけで、利子付きの借金は減っていない。
先月、僕は返済先を4社から2社に減らした。整理は終わったはずだった。
でも、整理をしても、返す原資がなければ、元金は減らない。
8月に足りなかったのは、それだった。
9月にやることは、変わらない。配達に出て、記録を取って、返済する。
複利の奴隷から、成り上がるまで。

コメント