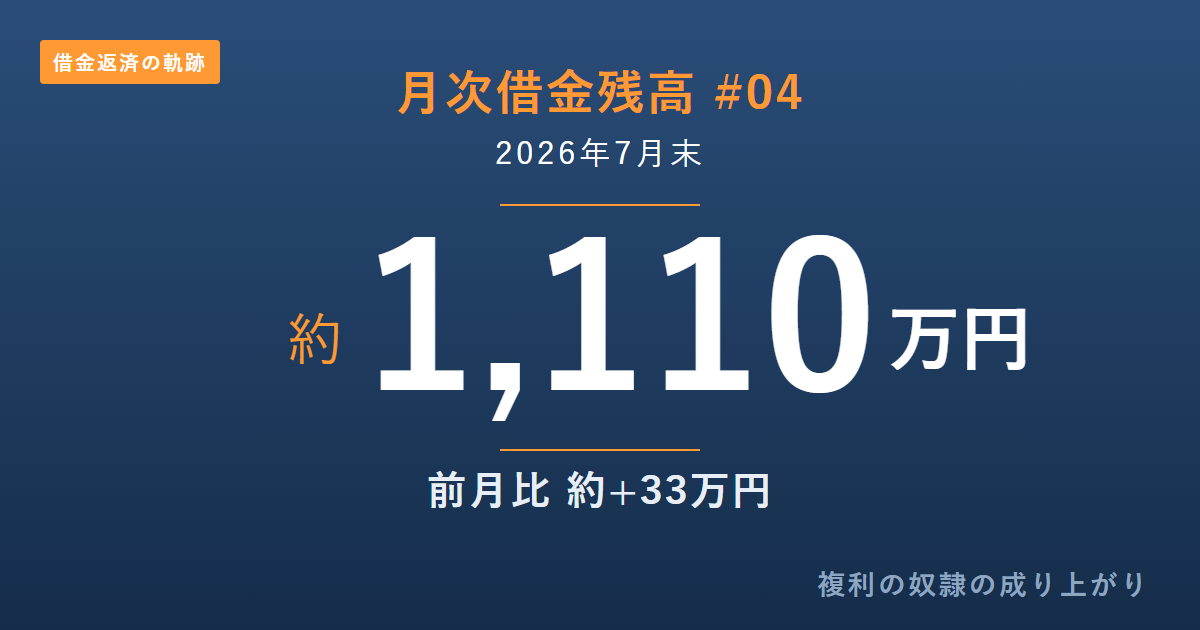
2026年7月末時点の借金残高を報告する。
結論から書く。
先月末より、約33万円増えた。
でも、7月は、返済先を4社から2社に減らした月でもある。
借入の一部をひとつにまとめた。
整理は進んだ。
それでも、総額は増えた。
先月の借金残高報告で、僕は7月もおそらく借金は増えると書いていた。
実際に増えた。
ただ、増え方は、想定していたものとは違った。
内訳と、その理由を、ここに残す。
第1章:2026年7月末時点の借金残高
2026年7月末時点の借金残高は、約1,110万円。
内訳は、自分名義の利子付き借入が約447万円、親からの借入が約663万円だ。
借入先ごとの詳細は、以下の通り。
【自分名義 利子付き借入】
| 借入先 | 7月末残高 | 前月比 |
|---|---|---|
| カードローンA | 約143.9万円 | 約-2.8万円 |
| カードローンB | 0円 | 約-117.7万円 |
| カードローンC | 約303.5万円 | 約+286.8万円 |
| カードローンD | 0円 | ±0円 |
| クレジットカードA(ショッピング) | 0円 | 約-130.4万円 |
| クレジットカードA(キャッシング) | 0円 | ±0円 |
| クレジットカードB | 0円 | ±0円 |
| クレジットカードC | 0円 | ±0円 |
| クレジットカードD | 0円 | ±0円 |
| クレジットカードE | 0円 | ±0円 |
| 小計 | 約447.4万円 | 約+35.9万円 |
【親からの借入】
| 借入先 | 7月末残高 | 前月比 |
|---|---|---|
| 親 | 約662.7万円 | 約-3.0万円 |
【全体合計】
| 項目 | 7月末残高 | 前月比 |
|---|---|---|
| 合計 | 約1,110.1万円 | 約+32.9万円 |
表を見ると、7月は数字が大きく動いている。
カードローンBとクレジットカードA(ショッピング)の残高が0円になり、その分、カードローンCの残高が増えた。
借入先の一部を、ひとつにまとめたためだ。
なお、借入先ごとの残高を細かく記録し始めたのは、2023年10月末からだ。
そのときの合計と比べると、今年の3月末までは、約115万円減っていた。
でも、4月に子供の進学費用でまとまった借入をしてから、その差はゼロ付近を行き来している。
そして今月末、記録を始めたときより約42万円多くなった。
次章で、その内訳を詳しく見ていく。
第2章:7月の動きの内訳
7月の借金総額は、約33万円の純増。
その中身を、順に見ていく。
2-1. 一部おまとめの実行
7月、毎月の返済額を少しでも下げたくて、カードローンCでおまとめローンの申し込みをした。
自分名義の借入を、全部まとめるつもりでいた。
ただ、希望した額では審査が通らず、金利の高い2件をまとめられる程度の額になった。
カードローンBの残高、約118万円。
クレジットカードA(ショッピング)の残高、約130万円。
この2件を、カードローンCからの借入で完済した。
その結果、7月末時点で残高のある借入先は、カードローンAとカードローンCの2社になった。
先月末は4社だったので、返済先が半分になったことになる。
まとめた2件の金利は、年18%と年11.6%だった。
まとめた後の金利は、年6.8%。
残高は約248万円なので、利息の負担は年間で約20万円下がる計算になる。
月にすると、約1.7万円だ。
毎月の返済額も下がる。
7月の有利子負債の返済額は約12.4万円だったが、おまとめ後は月に約8万円まで下がる見込みでいる。
差は、約4.4万円。
ただ、この約4.4万円のすべてが、利息の軽減によるものではない。
利息が減った分は、約1.7万円。
残りの約2.7万円は、返済のペースが緩んだ分だ。
月々の返済が楽になった代わりに、返し終わるまでの時間は長くなった。
返済期間が延びれば、最終的に払う総額は増えることがある。
おまとめや借り換えには、この側面がある。
それでも、僕はこの判断をした。
申し込みから審査までの経緯は、いずれ別の記事で書きたい。
→ おまとめローンで返済先を4社から2社に。金利は下がって、総額は増えた
ただ、これで借金が減ったわけではない。
借りる先が変わっただけで、総額はむしろ増えている。
なぜ増えたのか。次でその中身を書く。
2-2. 新しく増えた約39万円の中身
カードローンCから借りた額は、約287万円。
2件の完済に充てたのは、約248万円。
差額の約39万円が、新しく増えた借金だ。
この約39万円には、3つの中身がある。
ひとつめは、リボ残高の利息と、7月に入ってから使った一括払い分。
完済するときには、それまでの利息と、直近の締め日以降に使った分も、まとめて精算することになる。
借り換えをすると総額が少し増えるのは、この部分があるからだ。
ふたつめは、妻の電動アシスト自転車の代金、約15万円。
約8年使って壊れたもので、修理では対応できなかった。
先月、買い替えの見込みを約13万円と書いていた。
見込みより、約2万円多かった。
支払いの引落は、8月3日。
手元にその資金はなかったので、7月のうちにカードローンCから借りて、口座に置いておいた。
みっつめは、7月中の支払いに足りなかった分の借入。
6月の副業の売上は、約20万円だった。
目標としていた約25万円に、約5万円届かなかった。
その不足が、翌月の支払いに響いた。
口座の残高が足りず、その分をカードローンCから借りた。
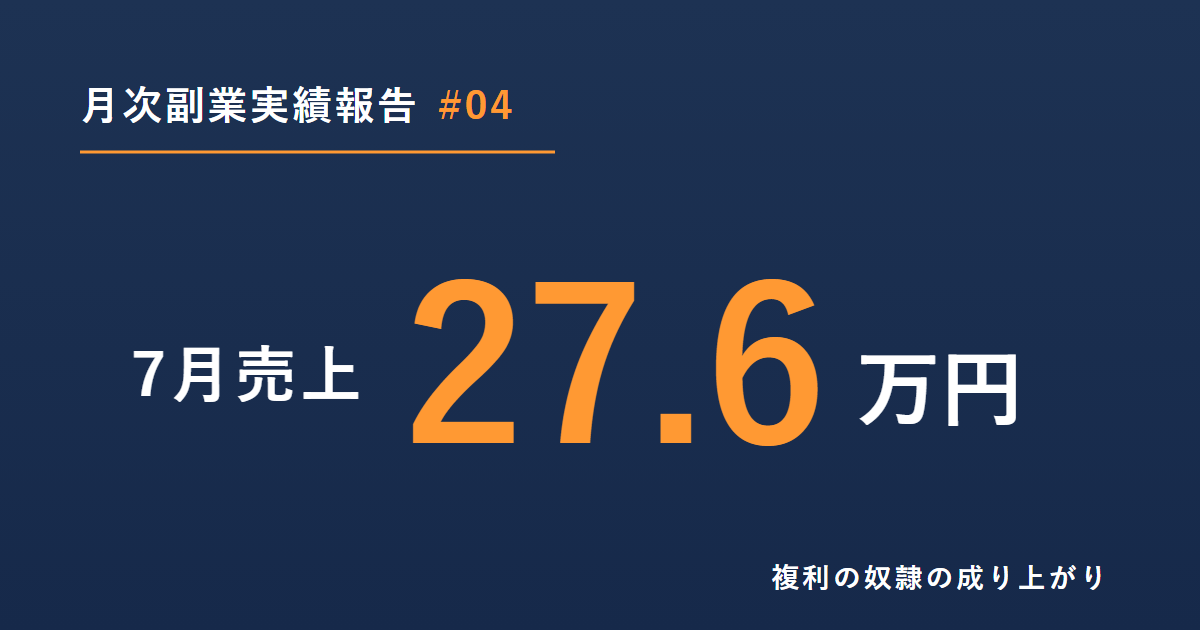
なお、7月の副業の売上は約28万円だった。売上は戻したが、口座に入るタイミングとは、ずれがある。
月次副業実績報告で書いている。
3つとも、中身は違う。
でも、共通していることがある。
支払うお金が、手元になかった。
だから、借りた。
第3章:なぜ、おまとめローンを考えたのか
生活防衛資金を、先に貯めた方がいいのではないか。
7月に入って、そう考えるようになった。
生活防衛資金というのは、急な出費や収入の減少に備えて、手元に置いておくお金のことだ。
僕には、それがない。
だから、まとまった支払いが来るたびに、どこかから借りてきた。
借りるから、返済がまた増える。
返済が増えるから、また手元に残らない。
この連鎖を、どこかで断たないといけない。
そう考えて、生活防衛資金を60万円貯めることを目標にした。
ただ、毎月の返済額が大きすぎて、貯めるための余裕がなかった。
そこで考えたのが、おまとめローンだった。
複数の借入をひとつにまとめて金利が下がれば、毎月の返済額は下がることがある。
下がった分を、生活防衛資金に回せる。
第2章で書いたとおり、返済のペースは緩み、完済までの時間は長くなった。
それを承知で、先に手元の余裕を作ることを選んだ。
その判断が正しかったかどうかは、これから先の数字が答えになる。
浮いた約4.4万円を積み続けられれば、60万円まで14ヶ月ほどかかる計算になる。
もっとも、それは机上の計算だ。
7月に生活防衛資金を積むことは、できなかった。
考えを決めただけで、実際に回す余裕はなかった。
そして7月に起きたのは、まさに断ちたかった連鎖のほうだった。
自転車の買い替えは、6月末の時点で分かっていた支出だ。
予定していた支出でさえ、手元に資金がなければ、借りて備えることになる。
7月は、決めたことと、できたことの差が、そのまま数字に出た月だった。
第4章:8月の見通し
おまとめローンの返済は、8月から始まる。
毎月の返済額は、約8万円になる予定だ。
8月3日には、自転車代の引落があった。
その分は、7月のうちに借りて備えていた。
浮いた分を、生活防衛資金に回せるかどうか。
8月は、それを試す最初の月になる。
来月の月次借金残高報告(#05)で、その結果を報告する。
結び:8月への抱負
7月は、借金が約33万円増えた。
数字の表面では、増えた月だった。
その内側では、返済先が4社から2社に減り、金利の高い借入がなくなった。
整理は進んだ。
それでも、総額は増えた。
8月は、返済額が下がる最初の月になる。
毎月の返済と記録は、これからも続けていく。
手元に備えを作る動きも、少しずつ始める。
数字が増える月も、減る月も、内側に何があったかを書いていく。
複利の奴隷から、成り上がるまで。
コメント