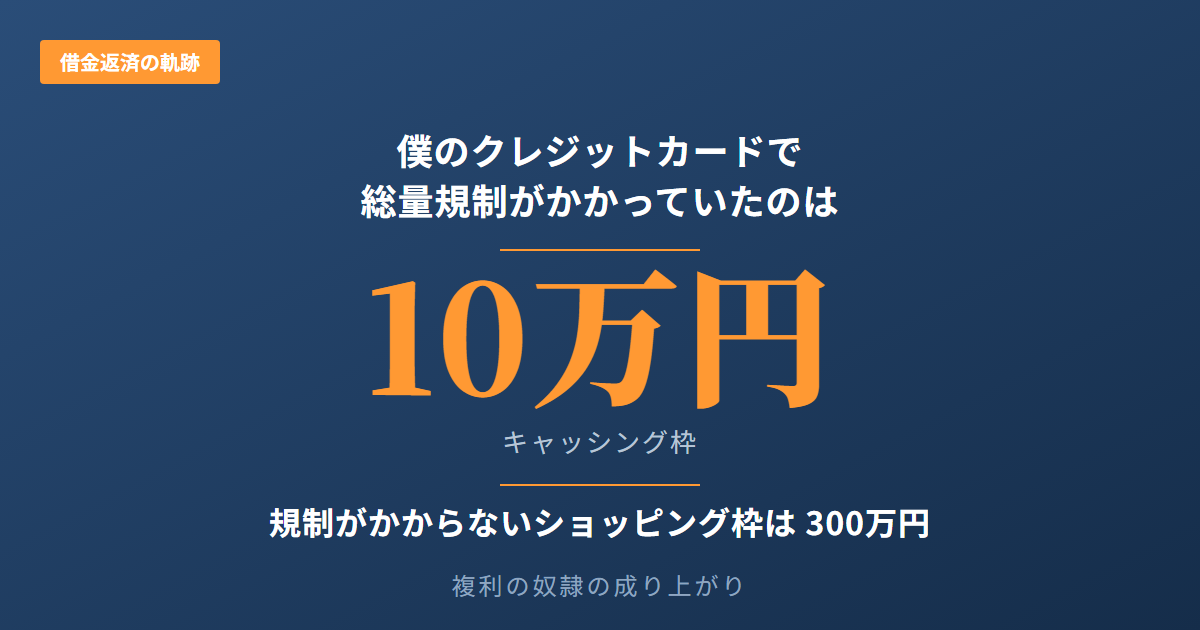
総量規制という言葉がある。
貸金業者から借りられるのは、年収の3分の1まで。
だから、際限なく借りられるわけじゃない。
そう思っていた。
当時の僕の年収は、本業だけで約450万円。
だけど、持っているカードのうちの1枚のショッピング枠は、300万円あった。
でも、そのカードで総量規制がかかっていたのは、キャッシング枠の10万円分だけだった。
僕はそれを、理解していなかった。
第1章:年収の3分の1まで、という規制
総量規制は、貸金業法という法律に定められている。
第13条の2。
貸金業者は、借り手の年収の3分の1を超える貸付けをしてはならない、という内容だ。
これは、1社ごとではない。
すべての貸金業者から借りている合計で判定される。
だからA社で借りた分は、B社の審査にも影響する。
日本貸金業協会のサイトには、年収300万円の人が貸金業者から借りられるのは最大100万円まで、という例が載っている。
ここで大事なのは、この規制がかかるのが「貸金業者」からの借入れだ、という点だ。
貸金業者に当たるのは、消費者金融や事業者金融、そしてクレジットカード会社。
銀行や信用金庫、信用組合、労働金庫は、貸金業者ではない。
だから、これらの借入れは総量規制の対象にならない。
そしてクレジットカードの場合、総量規制の対象になるものとならないものがある。
カードで現金を借りるキャッシングは、総量規制の対象になる。
カード会社が貸金業者として、お金を貸しているからだ。
第2章:ショッピング枠は、総量規制の対象外
クレジットカードには、キャッシング枠とは別にショッピング枠がある。
こちらには、貸金業法が適用されない。
商品やサービスの購入は、お金を借りる行為ではないからだ。
つまり、ショッピングは総量規制の対象外になる。
総量規制の計算をするとき、ショッピングの残高は借入残高に含まれない。
代わりに適用されるのが、割賦販売法という別の法律だ。
支払可能見込額という考え方
割賦販売法には、カード会社が利用限度額を決めるときの上限が定められている。
基準になるのが「支払可能見込額」という数字だ。
経済産業省の資料では、こう説明されている。
クレジットの支払いをするために、いま住んでいる住宅を失うことなく、最低限度の生活を維持でき、支払いを続けられると見込まれる1年あたりの額。
算式は単純だ。
年収から、すでにあるクレジット債務を引く。
そこから、さらに生活維持費を引く。
残ったものが、支払可能見込額になる。
カード会社は、この金額の90%を超える利用限度額を設定してはならない、とされている。
90%という割合は、経済産業大臣が定めたものだ。
生活維持費は、家族の人数と住まいで決まる
差し引かれる生活維持費は、自分で申告した同一生計人数と居住形態から決まる。
金額は省令の別表に書かれている。
| 居住形態 | 1人 | 2人 | 3人 | 4人以上 |
|---|---|---|---|---|
| 住宅ローンなし・家賃負担なし | 90万円 | 136万円 | 169万円 | 200万円 |
| 住宅ローンあり・家賃負担あり | 116万円 | 177万円 | 209万円 | 240万円 |
家族が多いほど、住居費の負担があるほど、差し引かれる額は大きくなる。
その分、ショッピング枠の上限は下がる。
なお、この情報をカード会社に申告していない場合は、最大値の240万円で計算されることになっている。
調べるタイミングは、3つある
この算定は、一度やって終わりではない。
カードを発行する前。
利用限度額を増やす前。
そして、カードの有効期限が来て更新するとき。
つまり、枠が増えるときには、その前に算定が行われる建て付けになっている。
年収を確認し、指定信用情報機関に照会して他社のクレジット債務を調べ、生活維持費を引く。
そのうえで、上限の範囲内に収まる枠が設定される。
そして、その中にもう一つの線がある
ここまで書いてきた上限は、ショッピング枠の全部にかかるわけではない。
この上限が対象にしているのは、支払いが2か月を超えるものだ。
リボ払い、分割払い、2回払い、ボーナス払い。
これらには上限がかかる。
一方、1回払いは対象にならない。
カード会社の案内でも、算定に使う年間の請求予定額から1回払いは除く、と書かれている。
だからカード会社は、ショッピングの総枠とは別に、リボや分割に回せる枠を内側に設定している。
僕が持っているもう1枚のカードでは、この内訳がはっきりと出ている。
総枠は100万円。
その内側にあるリボ枠と分割枠は、どちらも0円。
つまりこのカードの100万円は、全額が1回払い専用の枠だということになる。
制度は、動いている
もう一つ、断っておきたいことがある。
2020年の法改正で、カード会社が独自に構築した審査の手法を使って枠を算定できる仕組みができた。
国の認定を受けた会社は、ここまで書いた画一的な算式ではなく、自社のやり方で算定してよい、という制度だ。
だから、あるカードの枠がどう決まったのかを、外から一つの式で説明することはできない。
僕のカードがどちらだったのかも、僕には分からない。
それでも、制度の骨格はここまで書いたとおりだ。
ショッピング枠は、貸金業法の対象外。
そのショッピング枠の中にも、割賦販売法の上限がかかる部分とかからない部分がある。
線は、二重に引かれている。
僕がずっと見ていたのは、「ショッピング枠 300万円」という数字だけだった。
第3章:300万円の内側で、起きていたこと
第2章の算式に、当時の僕の数字を入れてみる。
年収は、本業だけで約450万円。
住まいは持ち家で、家族の人数は、第2章の表のいちばん下の区分にあたる。
差し引かれる生活維持費は、200万円か240万円になる。
年収からこれを引く。
200万円なら250万円。
240万円なら210万円。
ここからさらに、すでにあるクレジット債務が引かれる。
そして、その90%が枠の上限になる。
債務がまったくないと仮定した、いちばん有利な計算でこうなる。
約225万円。
あるいは、約189万円。
僕のショッピング枠は、300万円だ。
どちらの計算でも、まったく届かない。
実際には他社の債務が引かれるから、上限はもっと下がる。
つまり300万円という数字は、割賦販売法の上限がかかっている枠ではない。
1回払いを含めたショッピングの総枠であって、法律が上限を定めているのは、その内側にあるリボや分割の枠だけだ。
制度は、そういうふうにできている。
では、リボの枠はいくらだったのか
これが、分からない。
僕のカードの画面には、リボや分割の枠が表示されない。
第2章で書いたもう1枚のカードには、総枠の内訳としてリボ枠と分割枠がはっきり出ている。
でも、このカードには出ていない。
カードによって、書いてあるものと、書いていないものがある。
だから僕は、300万円という数字しか見ていなかった。
その内側に線が引かれていることも、その線がどこにあるのかも、知らないまま使っていた。
実際に乗っていた数字は、残っている
枠は分からない。
でも、その枠に実際いくら乗っていたのかは、記録が残っている。
借金の管理表をさかのぼると、このカードのリボ残高がいちばん大きかったのは2024年2月末だった。
2,080,339円。
約208万円が、リボ払いとして乗っていた。
第2章の算式で出た上限は、いちばん有利に計算して約189万円から約225万円だった。
約208万円という残高は、その幅のなかにある。
ここで分かることが一つある。
カード会社は、上限を超える利用限度額を設定してはならない。
つまりこのカードのリボの枠は、少なくとも約208万円はあったことになる。
だとすれば、生活維持費を240万円として計算されてはいなかったのだろう。
240万円で計算すると上限は約189万円になり、約208万円は乗らないからだ。
ただ、それ以上のことは分からない。
年収は年によって違うし、預貯金も算定に入る。
生活維持費も、省令の表ではなく実費を使う方法が認められている。
第2章に書いたとおり、会社ごとの審査手法で算定できる制度もある。
そして何より、このカードにはリボの枠が表示されない。
だから僕には、自分のリボの枠がいくらだったのか、分からないままだ。
分かるのは、年収約450万円の僕のところに、約208万円がリボとして乗っていたという事実だけだ。
制度が緩かったという話ではない。
制度が働いたうえで、こうなっていた、という話だ。
11か月で、増えていた
もう一つ、記録から分かったことがある。
借入先ごとの残高を管理表に記録しはじめたのは、2023年10月だった。
その月末のリボ残高は、2,040,945円。
11か月後、2024年9月末の残高は、2,060,380円。
19,435円、増えている。
毎月、支払いはしていた。
滞らせたこともない。
それでも11か月かけて、残高は1円も減っていなかった。
減っていないどころか、少し増えていた。
このあと、残高が大きく減った時期がある。
でもそれは、僕が返したからではない。
僕の親から借りたお金で、返す先を変えただけだった。
その話は、別の記事に書いた。
この数字を、僕は毎月見ていた。
管理表に記録していたのは僕自身だから。
残高が減っていないことも、分かっていた。
分かっていて、どうにもできなかった。
毎月の支払いはしていた。
それでも減らなかった。
そういう状態が、11か月続いた。
第4章:枠は、今も残っている
あのリボ残高は、2026年7月になくなった。
おまとめで、別の借入に移したからだ。
借金が減ったわけではない。
返す先が変わっただけだ。
でも、枠のほうは残っている。
ショッピング枠は、300万円のまま。
残高が減っても、枠は減らない。
キャッシング枠のほうは10万円で、こちらには総量規制がかかっている。
増やそうとしても、年収の3分の1という線がある。
でもショッピングの300万円には、その線がない。
1回払いで使うぶんには、いまでも300万円まで使える。
結び
総量規制という言葉は、知っていた。
年収の3分の1まで。
でも、それがクレジットカードではキャッシングにしかかからないことを、知らなかった。
ショッピングのリボ払いや分割払いが、割賦販売法という別の法律で規制されていることも、知らなかった。
知らないまま、リボの残高が約208万円になるまで使っていた。
残高を記録しはじめてからの11か月、僕は毎月返済していた。
それでも借金は減るどころか、少し増えていた。
ショッピング枠が300万円になったとき、僕は自分の信用が上がったように感じていた。
でも枠は、僕の人柄を評価した結果ではない。
僕の年収と、僕の債務と、僕の家族の人数から計算された数字だ。
制度は、たぶんきちんと機能していた。
だから僕は、制度に守られていたとも、制度に裏切られたとも思っていない。
クレジットカードは、ただの道具でしかない。
使い方次第だ。
把握しないまま使っていた僕は、いつのまにか複利の奴隷になっていた。
今になって調べ直して、ようやく何を持っていたのかが分かった。
このカードは、これからも使うつもりだ。
でも、リボ払いはもう使わない。
複利の奴隷から、成り上がるまで。

コメント