僕は月末に、翌月の売上目標を立てている。
売上目標は、3つの層に分けて管理している。
年間で、300万円。
それを12で割った、月25万円。
そして、日ごとの目標を積み上げて出てくる、その月の目標。
年間300万円は、2024年から3年続けて設定してきた数字だ。
2年とも届いておらず、今年こそはと思っている。
月25万円は、その300万に届くための下限。
毎月これを下回ったら、年間には届かない。
今日書くのは、3つめの話だ。
そして3つめを設定するときは、月の下限である25万を必ず超えるように組んでいる。
なお、これは僕のやり方で、金額も僕の稼働スタイルと稼働地域での肌感覚でしかない。なので、「こうすればいい」というものではなく、自分に合わせて計画を立てる参考になればうれしい。

第1章:僕の目標の立て方
僕の目標の立て方は、単純だ。
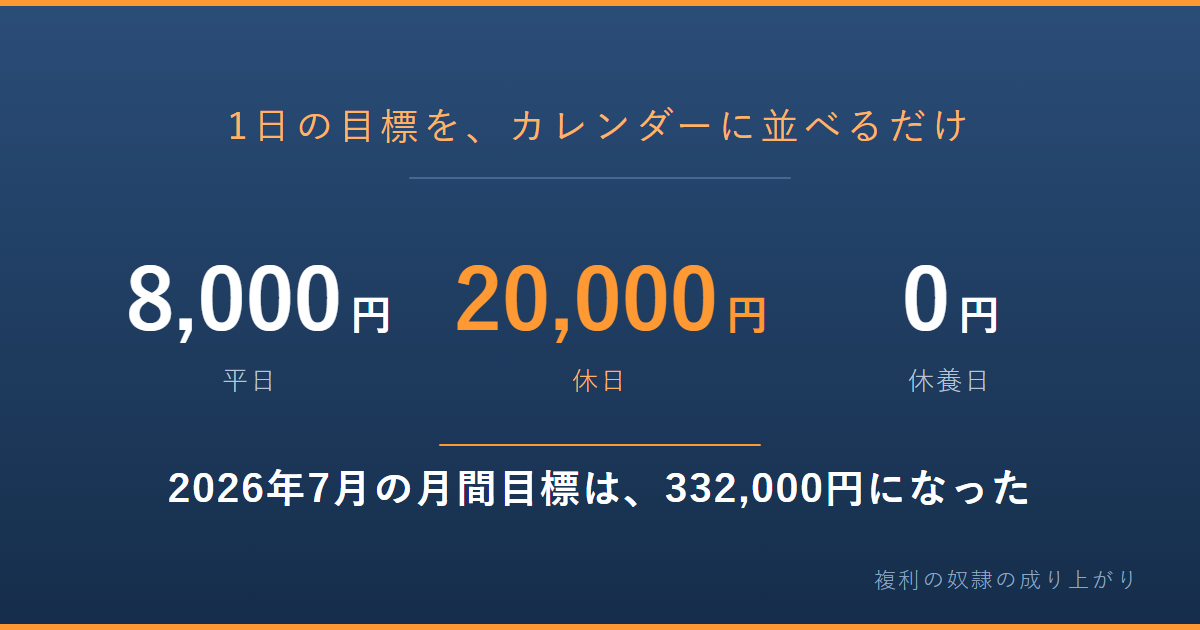
1日あたりの目標を、3つの区分で決めている。
- 平日:8,000円
- 休日:20,000円
- 休養日:0円
「休日」は、土日と祝日のこと。
「休養日」は、計画の段階で休むと決めた日だ。
この3つを翌月のカレンダーに並べる。
それを合計したものが、その月の目標になる。
7月の場合、こうなった。
- 8,000円の日:19日
- 20,000円の日:9日
- 0円の日:3日
計算すると、332,000円。
これが7月の月間目標だった。

ここで大事なのは、順番だ。
僕は「今月は33万円稼ごう」と先に決めているわけではない。
日ごとの目標を並べた結果として、月の目標が出てくる。
だから、月によって金額が変わる。
8月は、お盆休みがあった。
本業が休みになる分、平日の枠が20,000円に変わる。
そうやって並べ直したら、412,000円になった。
同じルールで、約8万円増えた。
僕が意気込んだからではない。
カレンダーに沿って、日ごとの目標を並べていったら、そうなっていただけだ。
意識しなくても、下限は超える
月25万円という下限は、この立て方をしている限り、自然に超える。
平日8,000円と休日20,000円を、休養日を数日はさんで並べれば、どの月も30万円を超える計算になるからだ。
だから、下限を気にして計画を組み直した記憶はない。
この30万円台という水準が、僕にはちょうどいい。
達成できる月もあれば、できない月もある。
届くかどうか、走ってみないと分からない。
でも、そこを狙って走れば、外しても25万は超える可能性は高い。
実際、7月は届かなかった。
目標は約33.2万円で、実績は約27.6万円。
達成率83.1%。
それでも、下限は超えている。
いろいろ試して、この立て方に落ち着いた。
高い目標を立てて大きく外すより、僕にはこちらが合っていた。
第2章:なぜ、この金額なのか
平日8,000円、休日20,000円。
この数字は、これまでの実績から出てきた肌感覚だ。
そして、閑散期を基準にして置いている。
フードデリバリーには、繁忙期と閑散期がある。
暑い時期や寒い時期、雨の日は依頼が増える。
逆に、気候のいい時期は落ち着く。
同じ時間だけ動いても、月によって結果は変わる。
その中で、僕は低いほうに合わせている。
理由は、ひとつ。
高すぎる目標は、未達が見えた瞬間に、やる気を折るからだ。
去年、それを経験した。
目標に対して実績が下回ったとき、「達成はむずかしそうだから、もういいか」と思ってしまった日が、何度もあった。
目標は、達成への力にもなるし、諦める理由にもなる。
だから、届く目標にしている。
ちょっと頑張れば超えられる水準に置く。
閑散期を基準にするというのは、そういうことだ。
一番きつい時期でも届く水準にしておけば、それ以外の月は自然に超えていく。
基準を変えた月
ただし、この基準を変えることもある。
去年の11月、僕は過去最高の売上を狙っていた。
月の初めは、いつもどおりだった。
平日8,000円、休日20,000円。
その目標を超えるように走っていた。
変えたのは、月の後半だ。
残りの日数と、そこまでの積み上げを見て、日次の目標を上乗せした。
平日を10,000円に。
休日を22,000円に。
そうやって組み直した月間目標が、400,000円だった。
結果は、404,308円。
届いた。
今年の5月にも、同じように上乗せして走った。
そして、11月の記録を更新した。
基準はあくまで基準であって、変えてはいけないものではない。
狙いがあるときは、途中で変更する。
ただ、それは特別なときの話だ。
翌月には、いつもの水準に戻している。
第3章:達成率が、貯金になる
目標を立てたら、あとは毎日それを追うだけだ。
もちろん金額も見ているが、重視しているのは達成率のほうだ。
エクセルに、その日の売上を入力する。
実績の累計が、目標の累計に対して何%かが出る。
100%を超えていれば、貯金がある状態。
100%を切っていれば、未達の状態。
この数字を見て、計画通りに進んでいるかを確認している。
7月の数字で説明したい。
7月1日、達成率は136.4%。
初日から目標を超えた。
そこから9日まで、毎日130%前後を保っていた。
少しずつ超えた分が積み上がって、貯金になっていた。
閑散期の基準で目標を置いているから、すこし頑張れば目標を超えることができる。
この貯金があるから、動けない日があっても慌てなくて済む。
急な予定が入る日はある。
体調が優れない日もある。
そういう日に0円だったとしても、貯金が減るだけで、全体が崩れるわけではない。
そして減った分は、余裕のある日に取り戻す。
調子のいい日に、その日の目標を超えて走る。
同じことを、年単位でもしている
この仕組みは、日ごとの話だけではない。
月25万円という下限に対しても、同じことをしている。
30万円台の目標を立てて、それを超えた分は、年間300万円に対する貯金になる。
動ける月に積んでおけば、動けない月が来ても、年間の目標に近づける。
なぜそこまで備えるのか。
それは、去年の7月に首を痛めた経験があるからだ。
思うように動けなくなって、その月の売上は3年で最低の水準まで落ちた。
そういう月は、また来るかもしれない。
計画を立てる段階では、本業が忙しくなることも、体調を崩すことも、分からない。
だから、そこは織り込まない。
分からないものには、貯金で備える。
第4章:その貯金に、僕は甘えた
ここまで書いてきたことには、続きがある。
7月の達成率は、最終的に83.1%だった。
目標に届かなかった。
何が起きたのか。
7月10日から14日まで、5日間動かなかった。
その間、達成率は122.0%から77.0%まで落ちた。
100%を割った。
貯金を、使い切った。
そこから月末まで追い上げて、83.1%まで戻した。
でも、届かなかった。
計画していた休養日は3日で、実際に休んだのは10日だった。
このうち何日かは、本業の都合や、どうしても外せない予定だった。
でも、全部がそうではない。
動けたのに動かなかった日が、3日あった。
なぜサボったのか。
貯金があったからだ。
130%を超えている数字を見て、まだ大丈夫だと思った。
1日くらい休んでも、取り返せる。
同じことを、6月にもやっている。
余裕は、そのために作ったものだ。
動けない日を支えるためだった。
でも、動ける日に使ってしまえば、それはただの甘えになる。
貯金があるから慌てなくて済む、とさきほど書いた。
その同じ仕組みが、動かない理由にもなる。
僕の場合、その使い分けがまだうまくない。
結び:それでも、目標を立てる
8月の目標は、約41.2万円だ。
8月10日の時点で、達成率は2.9%。
本業が忙しく、私用もあり、月の頭の9日間はほとんど動けなかった。
数字だけを見れば、かなり厳しい。
でも、目標そのものを下げるつもりはない。
ここで下げたら、この立て方の意味がなくなる。
閑散期を基準に置いて、届く水準にして、毎日少しずつ超えていく。
超えた分を貯金にして、動けない日をならす。
それを繰り返すだけだ。
この立て方を続けていれば、動けない月があっても、年間に近づける。
そう思っているから、8月も同じように組んだ。
そのかわり、貯金に甘えないこと。
7月に思い知ったので、ここは気を付けていきたい。
8月の結果は、9月の月次副業実績報告で報告する。
複利の奴隷から、成り上がるまで。

コメント