総量規制という言葉は、知っていた。
貸金業者から借りられるのは、年収の3分の1まで。
カードローンも、その中に入っていると思っていた。
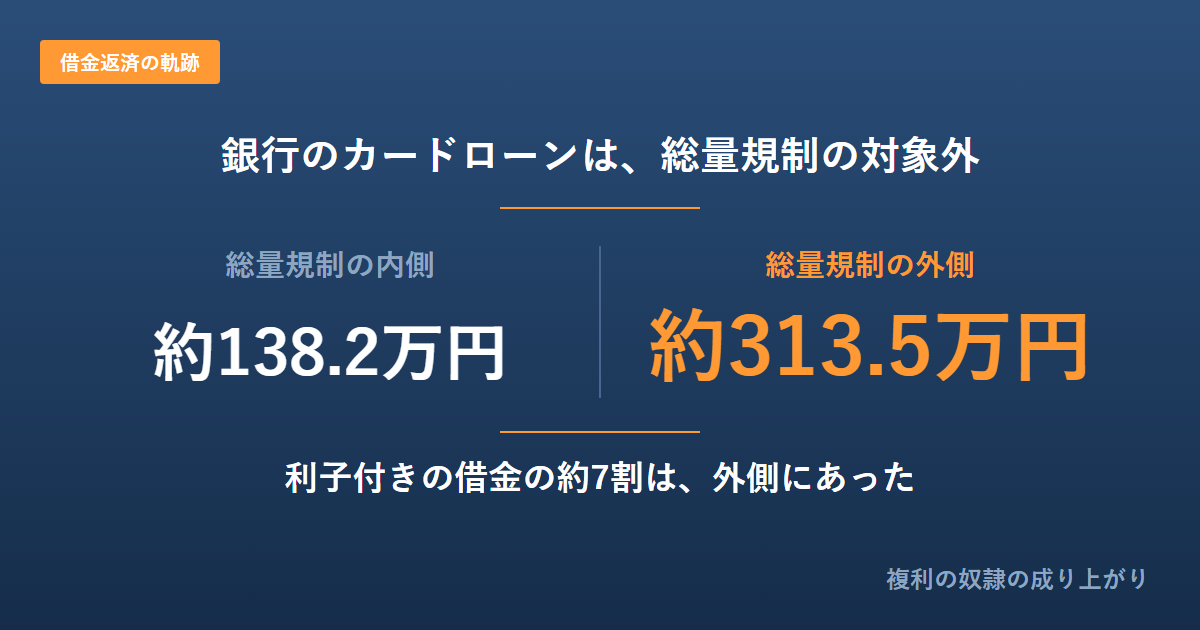
2026年9月末の時点で、僕の利子付きの借入は、約451.7万円あった。
そのうち、総量規制がかかっていたのは、約138.2万円だけ。
残りの約313.5万円は、総量規制の外側にあった。
銀行のカードローンだったからだ。
第1章:総量規制がかかるのは、貸金業者だけ
総量規制は、貸金業法という法律に定められている。
貸金業者は、原則として、借り手の年収の3分の1を超える貸付けをしてはいけない。
この3分の1は、すべての貸金業者からの借入を合わせて数える。
対象になるのは、貸金業者からの借入だ。
消費者金融や信販会社のカードローン、クレジットカードのキャッシングがこれに当たる。
銀行は、貸金業者ではない。
金融庁の資料にも、銀行のカードローンは総量規制の対象にならない、と書かれている。
同じ「カードローン」という名前でも、どこから借りるかで、対象となる法律が違う。
もう一つ、紛らわしいことがある。
銀行のグループに入っている消費者金融は、銀行ではない。
貸金業者なので、総量規制の対象になる。
僕のカードローンを、総量規制がかかるかどうかで分けると、こうなる。
| 借入先 | 種類 | 総量規制 | 2026年9月末の残高 |
|---|---|---|---|
| カードローンA | 信販会社 | 対象 | 約138.2万円 |
| カードローンB | 銀行 | 対象外 | 0円 |
| カードローンC | 銀行 | 対象外 | 約313.5万円 |
| カードローンD | 銀行のグループ会社の消費者金融 | 対象 | 0円 |
利子付きの借入のうち、約7割が、総量規制の外側にあった。
第2章:僕の頭の中にあった上限は、1つだった
僕の頭の中では、上限は1つだった。
クレジットカードも、カードローンも、年収の3分の1まで。
そう思っていた。
だから、おかしいと思ったことがある。
いつだったかは、覚えていない。
持っていたクレジットカードの1枚で、枠が200万円を超えたときだ。
総量規制があるのに、枠が200万円?
でも、僕は調べなかった。
3分の1というのは、そこまで厳しいものではないのかもしれない。
支払いを滞らせたことはないから、信用があれば、特例のようなものがあるのかもしれない。
そんなふうに、のんきに考えた。
枠が増えているのだから、いいか。
それで、終わりにした。
そのカードの枠は、そのあと300万円になった。
その頃には、自分の信用が上がったのだと受け止めていた。
実際には、ショッピング枠には、はじめから総量規制がかかっていなかった。
その話は、別の記事に書いた。
→ クレジットカードのショッピング枠に、総量規制はかかっていなかった。僕の枠は300万円あった
第3章:外側だと知っていたのは、おまとめだけ
ただ、銀行について、まったく知らなかったわけではない。
銀行のおまとめローンは、総量規制の対象外。
それは、知っていた。
2018年頃、僕は借金をまとめたくて、銀行のおまとめローンを探した。
そうして申し込んだのが、カードローンCだ。
総量規制の外側だからといって、審査がなかったわけではない。
年収を証明する書類を出した。
ほかの借入についても聞かれた。
借りられるようになるまで、半月ほどかかったと記憶している。
決まった枠は、20万円だった。
まとめられる額ではなかった。
理由の説明は、受けていない。
その銀行とは、口座を開くところからの新しい取引だった。
給与の振込口座でもなかった。
収入は、給与だけ。
カードのリボ残高も大きかった。
そのあたりが影響したのではないか、と僕は思っている。
枠が決まったとき、半年以上たてば増枠を申し込める、と言われた。
でも、僕は申し込まなかった。
通る気がしなかったからだ。
カードローンCの枠は、そのあと約8年、20万円のままだった。
外側にも、上限はある。
2017年に、全国銀行協会が、銀行カードローンについての申し合わせを出している。
2018年に公表された金融庁の調査では、その後、多くの銀行が、年収の証明を求める基準を厳しくし、融資の上限を自分たちで設けるようになったとされている。
法律で決まった一律の上限ではない。
銀行ごとに決めている上限だ。
実際には、銀行は、おまとめに限らず、そもそも総量規制の対象ではない。
僕が知っていたのは、「銀行のおまとめは対象外」という半分だけだった。
第4章:外側に、借金が集まった
もう1本の銀行のカードローン、Bを契約したのは、2020年だ。
2024年の夏、僕は借入をまとめるつもりで、Bの増枠を申し込んだ。
審査は、通らなかった。
2026年の春、そのBについて、今度は銀行から増枠の案内が届いた。
審査を受けて、枠は70万円から120万円になり、金利も下がった。
そのときも、総量規制のことは考えなかった。
クレジットカードの枠は、長く使って支払いを滞らせなければ、申し込まなくても上がることがある。
僕は、それと同じようなものだと思った。
長く使って、遅れもなかったから、信用がたまったのだと受け止めた。
そして2026年7月、約8年、20万円の枠のままだったカードローンCに、増枠を申し込んだ。
このカードローンは、ほかの借入をまとめる使い方もできると、銀行のサイトで案内されている。
僕は、ほかの借入をまとめるつもりで、目的の欄では「借入をまとめたい」を選んだ。
一次回答の枠は、申し込んだ額には遠く届かなかった。
まとめられる額ではなかった。
その電話で、ほかの借入をまとめる前提での申し込みもできると言われた。
そこから、ほかの借入について細かく聞き取りがあった。
最終的に決まった枠は、360万円。
このおまとめで、Bの残高と、クレジットカードのリボ払いの残高を、Cに移した。
おまとめの経緯は、以前の記事に詳しく書いた。
→ おまとめローンで返済先を4社から2社に。金利は下がって、総額は増えた
9月末のカードローンCの残高は、約313.5万円。
総量規制の外側だ。
結び
総量規制は、知っていた。
銀行のおまとめが外側だということも、知っていた。
でも、その上限がどこまでかかるのかを、半分しか知らなかった。
枠が200万円を超えたとき、おかしいとは思った。
それでも、確かめなかった。
制度が悪かったとは思っていない。
確かめなかったのは、僕だ。
お金は、人生を大きく左右するものだと思う。
そのお金を借りるということを、僕はよく知りもせずにやっていた。
それが、僕が複利の奴隷になった一因だと思っている。
もっとも、知識がなくても、家計をしっかり把握して管理していれば、複利の奴隷にならずに済んだかもしれない。
僕の場合は、知らずに借りて、家計も把握していなかった。
その両方だった。
リボ払いで膨らんだ残高は、今は銀行のカードローンに移っている。
その利子を、今も払い続けている。
→ リボ払いを11か月続けて、手数料は約26.8万円。それでも残高は減らなかった
今回、知らなかったことを、一つ学ぶことができた。
これからも、お金のことは学び続けていく。
複利の奴隷から、成り上がるまで。


コメント